



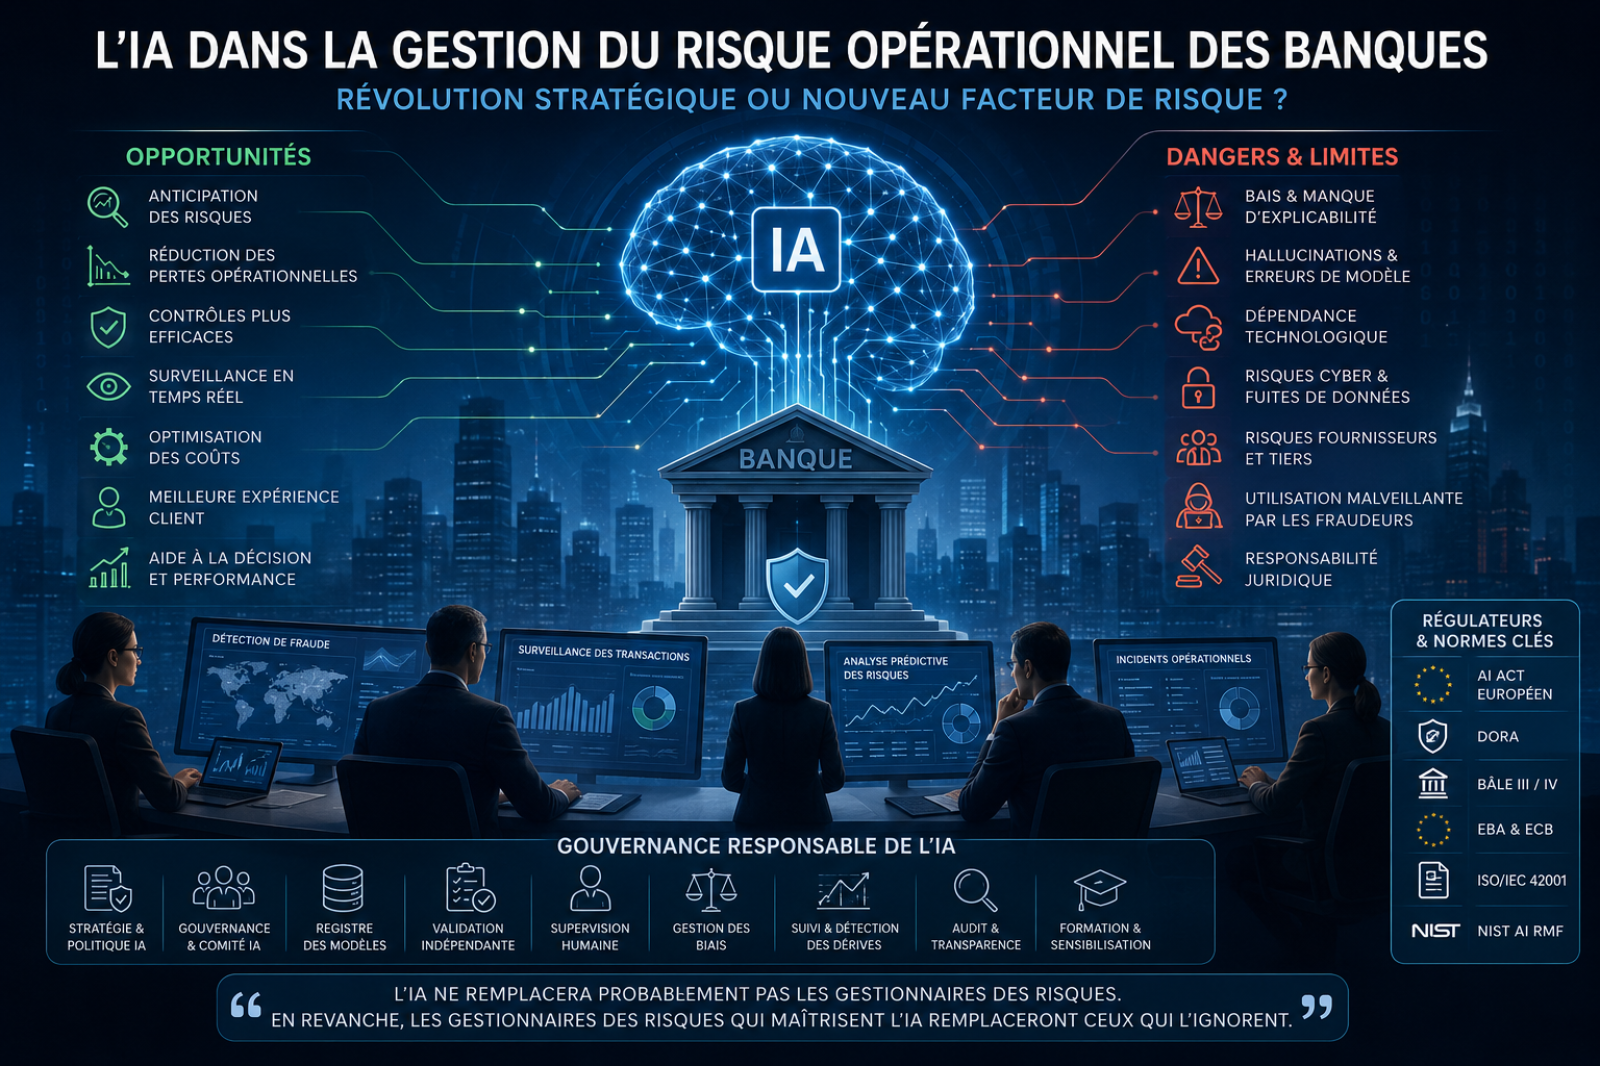
Comment construire une gouvernance de l'IA qui inspire confiance, respecte les exigences r glementaires et cr e un avantage concurrentiel durable. Une salle des march s qui ne dort jamais Il y a dix ans, un incident op rationnel majeur mettait plusieurs heures à être d tect . Aujourd'hui, dans certaines banques, un modèle d'IA identifie une anomalie de flux de paiement en quelques secondes, la corrèle avec des dizaines de signaux faibles, et alerte l' quipe de contrôle permanent avant même qu'un client ne s'en aperçoive. Ce basculement n'est pas anecdotique : il red finit la nature même du m tier de gestionnaire des risques. Mais cette même technologie qui d tecte la fraude en temps r el peut aussi se tromper en toute confiance, halluciner un chiffre inexistant dans un rapport r glementaire, ou reproduire un biais discriminatoire à grande chelle. L'IA n'est donc ni un simple outil d'efficacit , ni une menace à carter par principe. C'est un nouveau territoire de risque op rationnel à part entière, qui doit être gouvern avec la même rigueur que le risque de cr dit ou le risque de march . C'est pr cis ment cette double lecture — acc l rateur de r silience et risque mergent — qui doit structurer la r flexion des dirigeants bancaires en 2026. Pourquoi l'IA devient incontournable dans les banques Plusieurs pressions convergentes expliquent l'acc l ration actuelle. La pression r glementaire s'intensifie. DORA impose depuis janvier 2025 un cadre strict de gestion du risque ICT, de reporting d'incidents et de tests de r silience op rationnelle num rique pour l'ensemble des entit s financières europ ennes. En parallèle, le règlement europ en sur l'IA (AI Act) est entr en vigueur en août 2024, avec des obligations de plus en plus contraignantes pour les systèmes d'IA à haut risque — dont plusieurs cas d'usage bancaires (scoring de cr dit, valuation de risque) relèvent directement. Les banques doivent d sormais d montrer, preuves à l'appui, qu'elles maîtrisent leurs modèles. La cybercriminalit et la fraude se sophistiquent. Selon les donn es cit es par Deloitte, les pertes li es à la fraude d'identit dans les services financiers ont atteint 12,5 milliards de dollars en 2024, en hausse de 25 % par rapport à 2023, port es notamment par les identit s synth tiques. L'activit frauduleuse aurait progress d'environ 21 % entre 2024 et 2025, avec d sormais une tentative de v rification sur vingt signal e comme potentiellement frauduleuse. Plus pr occupant encore : plus de la moiti des fraudes impliqueraient aujourd'hui une composante IA (deepfakes, identit s synth tiques, hameçonnage automatis ), un ph nomène qui pourrait porter les pertes li es à la fraude g n r e par IA à 40 milliards de dollars d'ici 2027. Les coûts op rationnels restent sous tension. McKinsey estime que les fonctions op rationnelles mobilisent entre 50 % et 60 % des quivalents temps plein d'une banque type, ce qui en fait un terrain naturel de transformation par l'IA, juste après la technologie et l'ing nierie. Les donn es explosent, et avec elles la capacit — ou l'incapacit — des banques à les exploiter en temps r el pour d tecter les signaux de risque. Les attentes des clients voluent vers une exp rience instantan e, personnalis e et sans friction, y compris dans la gestion des r clamations, des alertes de fraude ou des interactions avec les quipes de conformit . Les principaux cas d'usage dans le risque op rationnel D tection de fraude. Les moteurs de machine learning analysent des millions de points de donn es par transaction pour rep rer des sch mas anormaux, remplaçant progressivement les règles statiques historiques. D'après une enquête Mastercard men e avec Financial Times Longitude, 42 % des metteurs et 26 % des acqu reurs d clarent avoir vit plus de 5 millions de dollars de pertes de fraude sur deux ans grâce à l'IA, et 80 % des organisations estiment que l'IA a permis de r duire les contrôles manuels inutiles. Lutte contre le blanchiment (AML). Les modèles d'IA croisent des volumes massifs de transactions avec des bases de sanctions, des donn es de b n ficiaires effectifs et des sch mas comportementaux. Un exemple souvent cit dans l'industrie est celui d'un grand groupe bancaire international ayant d ploy une solution d'IA capable de surveiller plusieurs centaines de millions de transactions mensuelles sur des dizaines de millions de comptes, pour d tecter des r seaux de blanchiment que les approches traditionnelles peinaient à identifier. Surveillance des transactions et scoring des risques. Des modèles pr dictifs attribuent en continu un score de risque dynamique à chaque client, chaque transaction ou chaque contrepartie, permettant un pilotage proactif plutôt que r actif. Gestion des incidents op rationnels. Des systèmes d'IA classifient automatiquement les incidents, en valuent la s v rit , et orientent les quipes vers la bonne proc dure de rem diation — r duisant les d lais de d tection et de r solution. Analyse pr dictive et contrôles permanents. L'IA identifie des tendances de d rive avant qu'elles ne deviennent des incidents av r s, renforçant la première ligne de d fense. OCR intelligent et analyse documentaire. Les banques automatisent la lecture, la classification et l'extraction d'informations à partir de contrats, de dossiers KYC ou de justificatifs, r duisant drastiquement les d lais de traitement manuel. G n ration automatique de rapports r glementaires. Des outils d'IA g n rative assistent d sormais la r daction des rapports COREP, FINREP ou des dossiers de contrôle interne, en s'appuyant sur des donn es structur es et une supervision humaine. IA g n rative pour les quipes Risk et Compliance. Des « experts virtuels » internes permettent aux quipes de poser des questions en langage naturel sur les politiques internes, la r glementation ou l'historique des incidents, acc l rant la prise de d cision sans remplacer le jugement humain. Les opportunit s : une transformation mesurable Les gains ne sont plus th oriques. McKinsey value à environ 2 000 milliards de dollars la valeur annuelle totale que l'IA g n rative et l'analytique avanc e pourraient cr er dans le secteur bancaire mondial, en combinant productivit , r duction des risques et nouveaux revenus. Autre donn e significative : 70 % des banques commerciales auraient d jà adopt l'IA dans au moins une fonction cœur de m tier, et 78 % des tablissements ayant investi dans l'IA constateraient un retour sur investissement positif en moins de dix-huit mois. Concrètement, les opportunit s se d ploient sur plusieurs axes : Anticipation renforc e des risques, grâce à une surveillance continue plutôt que ponctuelle. R duction des pertes op rationnelles, par une d tection plus rapide et plus pr cise des anomalies. Qualit accrue des contrôles, avec une couverture exhaustive plutôt qu'un chantillonnage. Acc l ration des investigations, l'IA pr qualifiant les dossiers avant intervention humaine. Optimisation des coûts, notamment sur les tâches à faible valeur ajout e. R silience op rationnelle am lior e, condition d sormais explicitement attendue par les r gulateurs europ ens. Selon le rapport Deloitte sur l'adoption de l'IA dans les institutions financières europ ennes, 94 % des grandes banques et 62 % des petites banques utilisaient d jà l'IA g n rative en 2025, avec la d tection de fraude — AML et KYC compris — comme cas d'usage le plus r pandu, cit par 58 % des banques interrog es. Les dangers et les limites : l'envers du d cor Ces b n fices ne doivent pas occulter une r alit plus inconfortable : l'IA introduit une nouvelle classe de risques, à la fois techniques, thiques et juridiques. Les hallucinations restent un enjeu central pour l'IA g n rative : un modèle peut produire une r ponse plausible mais factuellement fausse, avec un niveau de confiance trompeur — un risque majeur lorsqu'il s'agit de rapports r glementaires. Les biais algorithmiques peuvent reproduire, voire amplifier, des discriminations historiques pr sentes dans les donn es d'entraînement, exposant la banque à un risque de non-conformit et r putationnel. Le manque d'explicabilit de certains modèles complexes complique la justification des d cisions auprès des r gulateurs, des clients et des auditeurs. La d pendance technologique et le risque fournisseur s'accroissent à mesure que les banques externalisent une partie de leurs capacit s d'IA à des tiers, cr ant une nouvelle forme de concentration du risque op rationnel. La cybers curit et la confidentialit des donn es deviennent des enjeux critiques : les modèles d'IA constituent eux-mêmes une nouvelle surface d'attaque. L'obsolescence des modèles, la d rive des performances dans le temps, et les erreurs de d cision qui en d coulent, exigent une surveillance continue plutôt qu'une validation ponctuelle. La responsabilit juridique reste souvent floue lorsqu'une d cision automatis e cause un pr judice. Une gouvernance insuffisante demeure, selon McKinsey, l'un des principaux freins à une adoption responsable : le niveau moyen de maturit en IA responsable a certes progress (de 2,0 à 2,3 sur une chelle de maturit entre 2025 et 2026), mais seul un tiers environ des organisations atteint un niveau de maturit lev en matière de strat gie et de gouvernance. Enfin, l'IA est d sormais aussi une arme entre les mains des fraudeurs — deepfakes, voix synth tiques, documents falsifi s — ce qui transforme la lutte antifraude en course technologique permanente. Ce qu'attendent les r gulateurs Le paysage r glementaire se densifie rapidement autour de l'IA bancaire : AI Act europ en : entr en vigueur en août 2024, il impose aux systèmes d'IA à haut risque — dont plusieurs usages bancaires comme le scoring de cr dit — des obligations de gestion des risques, de gouvernance des donn es, de documentation technique, de supervision humaine et de surveillance post-d ploiement. Le calendrier pr cis de mise en application de ces obligations pour le secteur financier continue d' voluer dans le cadre des discussions sur le « Digital Omnibus » europ en, ce qui impose une veille r glementaire active. DORA : en vigueur depuis janvier 2025, il impose un cadre de gestion du risque ICT, un registre des prestataires tiers, un reporting d'incidents et des tests de r silience — et couvre explicitement les systèmes d'IA en tant qu'actifs ICT. Bâle III/IV, ECB, EBA : ces cadres prudentiels intègrent progressivement des attentes sur la gouvernance des modèles, y compris ceux fond s sur l'IA, dans la continuit du risk management model existant (SR 11-7 et quivalents). ISO/IEC 42001 et NIST AI RMF : ces r f rentiels internationaux, bien que non contraignants juridiquement en Europe, deviennent des standards de facto pour structurer un système de management de l'IA et d montrer une gouvernance robuste face aux superviseurs. Le message commun de ces cadres est sans ambiguït : l'autonomie croissante des systèmes d'IA doit s'accompagner d'une supervision humaine renforc e, pas all g e. Bonnes pratiques : bâtir une gouvernance de l'IA qui inspire confiance Une gouvernance responsable de l'IA dans le risque op rationnel repose sur des piliers d sormais bien identifi s par l'industrie : Un comit IA transverse, associant Risk, Compliance, IT et m tiers, avec un mandat clair de validation des cas d'usage. Une politique IA formalis e, d finissant les usages autoris s, interdits et soumis à validation renforc e. Un registre des modèles, recensant chaque système d'IA, sa finalit , son niveau de risque, ses donn es d'entr e et son propri taire responsable. Une validation ind pendante des modèles, r alis e par une quipe distincte de celle qui les a d velopp s, incluant tests de robustesse et analyse d' quit . Une supervision humaine effective, en particulier sur les d cisions à fort impact (cr dit, fraude, conformit ). Une gestion active des biais, avec des tests r guliers sur des donn es repr sentatives. Des indicateurs de performance et de d rive, suivis dans la dur e et non uniquement lors de la mise en production. Un audit r gulier des modèles, int gr au plan d'audit interne global. Une documentation exhaustive, condition sine qua non pour satisfaire simultan ment les exigences de l'AI Act et de DORA. Un plan de formation des quipes Risk, Compliance et m tiers à la compr hension — non à l'ing nierie — des systèmes d'IA qu'elles supervisent. Le rôle du Risk Manager de demain La fonction risque op rationnel est en train de se transformer en profondeur. Le Risk Manager de demain devra conjuguer plusieurs identit s : AI Risk Manager, capable d' valuer le risque sp cifique d'un système d'IA, au-delà des cat gories traditionnelles. Data-driven Risk Manager, à l'aise avec l'exploitation de donn es massives et h t rogènes. Sp cialiste du Continuous Risk Monitoring, pilotant des dispositifs de surveillance en temps r el plutôt que des contrôles p riodiques. Acteur du Model Risk Management, appliquant aux modèles d'IA la même rigueur m thodologique que celle historiquement r serv e aux modèles de cr dit ou de march . Contributeur actif de l'AI Governance, aux côt s des fonctions juridiques, techniques et m tiers. Les comp tences attendues voluent en cons quence : compr hension des principes du machine learning, culture r glementaire IA, capacit à dialoguer avec les quipes data science, et surtout un sens critique renforc face aux r sultats produits par les systèmes automatis s. Tableau synth tique : opportunit s et risques de l'IA dans le risque op rationnel bancaire Dimension Opportunit s Risques D tection de fraude Identification en temps r el, r duction des faux positifs Fraude assist e par IA, deepfakes Conformit r glementaire Automatisation des rapports, gain de temps Hallucinations, erreurs non d tect es Prise de d cision Aide à la d cision, scoring dynamique Biais algorithmiques, manque d'explicabilit Coûts R duction des tâches manuelles à faible valeur Coûts d'impl mentation et de gouvernance lev s R silience op rationnelle Surveillance continue, d tection pr coce D pendance technologique, risque fournisseur R glementation Cadres structurants (AI Act, DORA) Complexit de mise en conformit multi-r gimes Capital humain Mont e en comp tences, nouveaux rôles R sistance au changement, dilution des responsabilit s Conclusion : une transformation à piloter, pas à subir L'Intelligence Artificielle ne constitue ni une baguette magique ni une menace existentielle pour la gestion du risque op rationnel bancaire. Elle est un acc l rateur puissant, à condition d'être encadr e par une gouvernance à la hauteur de sa capacit de transformation. L'IA ne remplacera probablement pas les gestionnaires des risques. En revanche, les gestionnaires des risques qui maîtrisent l'IA remplaceront ceux qui l'ignorent. Les tablissements qui sauront conjuguer ambition technologique, rigueur de gouvernance et conformit r glementaire ne se contenteront pas de r duire leurs pertes op rationnelles : ils construiront un avantage concurrentiel durable, fond sur la confiance. Cinq enseignements cl s L'adoption de l'IA dans le risque op rationnel bancaire n'est plus une option diff renciante : elle devient un standard de march . Les gains les plus tangibles se concentrent aujourd'hui sur la fraude, l'AML et l'automatisation des contrôles. Les risques introduits par l'IA — biais, hallucinations, d pendance fournisseur — appartiennent pleinement au p rimètre du risque op rationnel et doivent être trait s comme tels. AI Act et DORA imposent d sormais un double cadre de conformit qui exige une documentation et une gouvernance int gr es, et non juxtapos es. Le Risk Manager de demain sera autant un expert en gouvernance qu'un interlocuteur cr dible des quipes data et technologie. Et vous, où en est votre organisation dans la structuration de sa gouvernance IA appliqu e au risque op rationnel ? Quels cas d'usage avez-vous d jà d ploy s, et quels obstacles rencontrez-vous ? Partagez votre retour d'exp rience en commentaire — cet change nourrit une r flexion collective dont notre secteur a besoin. Sources cit es : McKinsey & Company (State of AI Trust 2026 ; Global Banking Annual Review 2026 ; Banking’s AI angst) ; Deloitte (AI Adoption in Financial Institutions — EMEA MRM Survey 2025 ; 2026 Banking & Capital Markets Outlook) ; Mastercard / Financial Times Longitude (2025 Payment Fraud Prevention Report) ; Commission europ enne (AI Act) ; r glementation DORA (UE 2022/2554).
by Youness El Kandoussi | 3 months ago | 0 Comment(s) | 243 Share(s) | Tags :
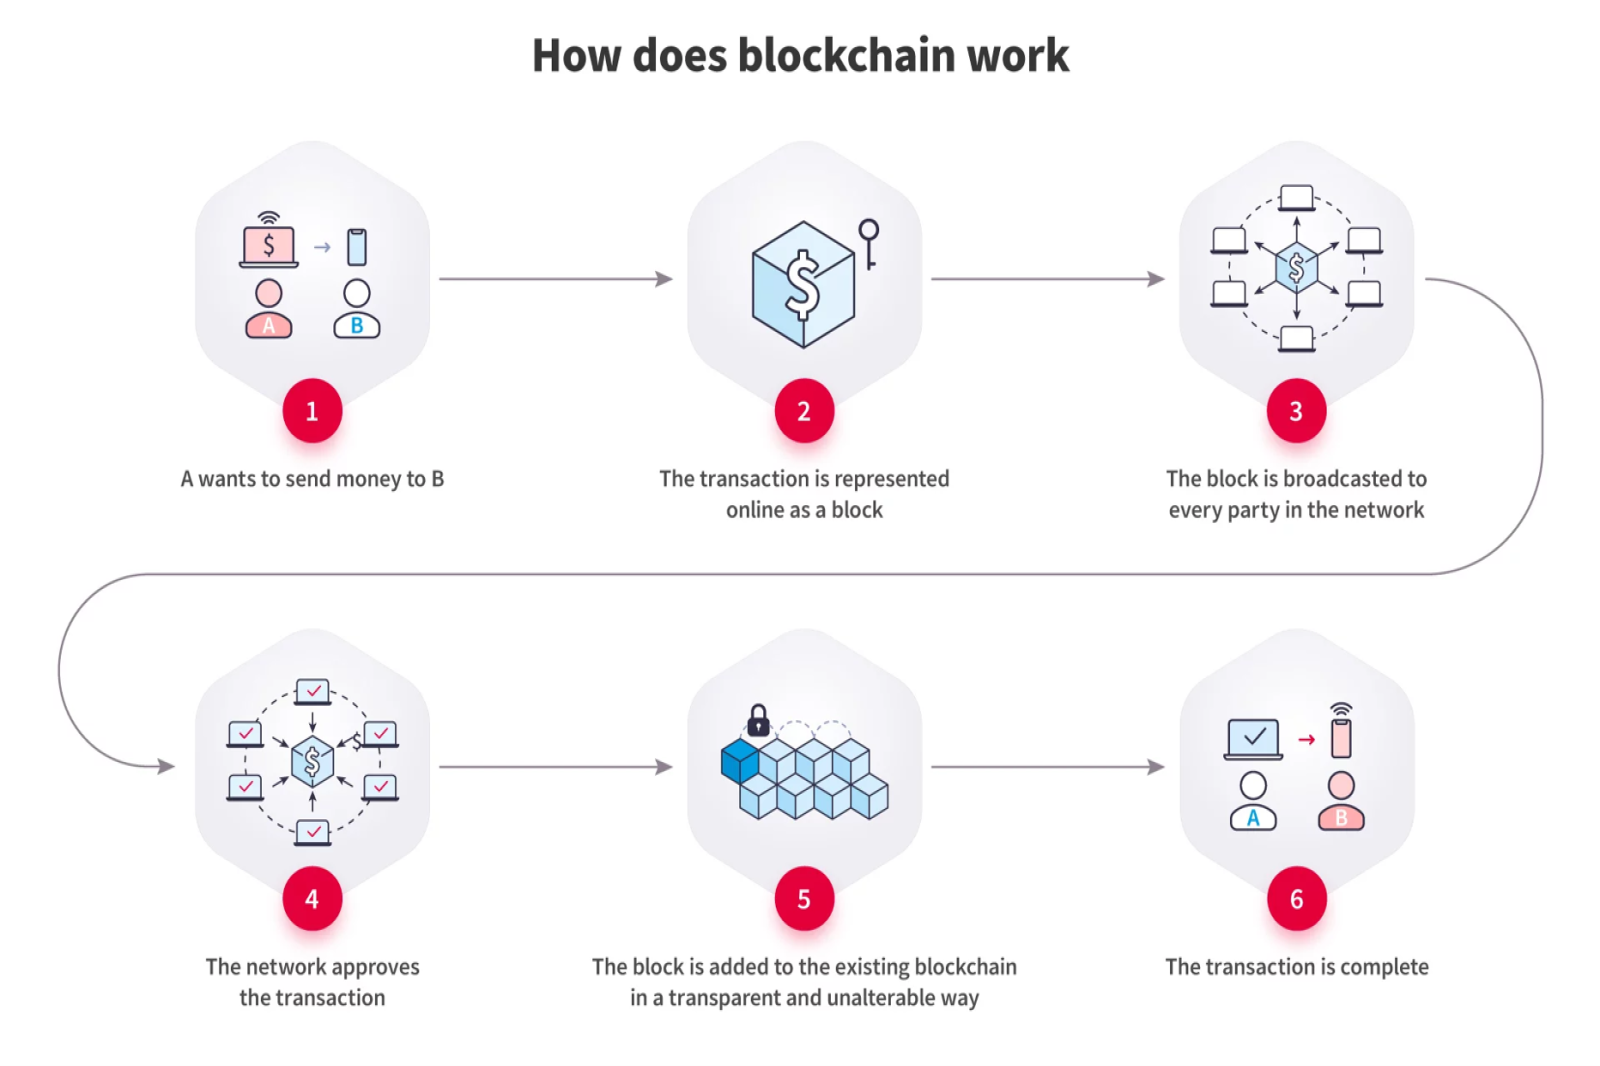
Table of Contents Introduction. 2 Definition and overview of blockchain technology. 2 Importance of blockchain in finance management. 2 Purpose of the presentation. 2 Understanding Blockchain. 2 Basics of blockchain technology. 2 Distributed ledger. 2 Decentralization. 3 Cryptography. 3 Key components of a blockchain. 3 Blocks. 3 Transactions. 3 Consensus mechanism.. 3 Different types of blockchains. 3 Public blockchains. 3 Private blockchains. 3 Consortium blockchains. 3 III. Implications of Blockchain in Finance Management. 3 Enhanced Security and Transparency. 3 Immutable records and tamper resistance. 3 Auditability and traceability. 3 Efficient and Cost-Effective Transactions. 4 Eliminating intermediaries. 4 Faster settlements and reduced transaction costs. 4 Smart Contracts and Automation. 4 Introduction to smart contracts. 4 Streamlined processes and reduced paperwork. 4 Fraud Prevention and Risk Mitigation. 4 Increased trust through consensus. 4 Improved identity verification and KYC processes. 4 Use Cases of Blockchain in Finance Management. 4 Cross-Border Payments and Remittances. 4 Supply Chain Finance. 4 Trade Finance and Letters of Credit. 4 Asset Tokenization and Securities Trading. 4 Peer-to-Peer Lending and Crowdfunding. 5 Insurance Claims and Underwriting. 5 Challenges and Considerations. 5 Scalability and performance issues. 5 Regulatory and legal concerns. 5 Interoperability between different blockchains. 5 Privacy and data protection. 5 Future Outlook. 5 Emerging trends and developments. 5 Collaboration between traditional finance and blockchain. 5 Potential impact on financial institutions and intermediaries. 5 VII. Conclusion. 5 Recap of key points. 5 Summary of blockchain's implications on finance management. 6 Potential benefits and opportunities. 6 Closing remarks. 6 I. Introduction A. Definition and overview of blockchain technology Blockchain technology is a decentralized and distributed ledger that records transactions across multiple computers. It enables secure and transparent transactions without the need for intermediaries. B. Importance of blockchain in finance management Blockchain has significant implications for finance management. It enhances security, reduces costs, automates processes, and mitigates fraud risks, transforming the way financial transactions are conducted. C. Purpose of the presentation The purpose of this presentation is to provide an understanding of blockchain technology and its implications in finance management. We will explore the key components of blockchain, its benefits, and various use cases in the financial industry. II. Understanding Blockchain A. Basics of blockchain technology 1. Distributed ledger Blockchain utilizes a distributed ledger, where multiple participants maintain and validate the transaction records collectively. This eliminates the need for a central authority and enhances trust. 2. Decentralization Blockchain operates in a decentralized manner, meaning no single entity has control over the entire network. This ensures transparency, resilience, and reduces the risk of a single point of failure. 3. Cryptography Blockchain uses cryptographic techniques to secure transactions and ensure data integrity. It employs cryptographic hash functions and digital signatures to authenticate and protect the information stored on the blockchain. B. Key components of a blockchain 1. Blocks Blocks are the building blocks of a blockchain and contain a set of transactions. Each block is linked to the previous block through a cryptographic hash, forming a chain of blocks. 2. Transactions Transactions represent the exchange of assets or information on the blockchain. They are recorded in blocks and are typically validated by network participants through a consensus mechanism. 3. Consensus mechanism Consensus mechanisms ensure agreement among network participants on the validity of transactions. It enables trust and prevents fraudulent activities. Common consensus mechanisms include Proof of Work (PoW), Proof of Stake (PoS), and Practical Byzantine Fault Tolerance (PBFT). C. Different types of blockchains 1. Public blockchains Public blockchains are open and accessible to anyone. They are maintained by a decentralized network of participants, and anyone can join the network, validate transactions, and create blocks. Bitcoin and Ethereum are examples of public blockchains. 2. Private blockchains Private blockchains are restricted to a specific group of participants. They provide privacy and control over the network, making them suitable for enterprises and organizations. Access to the blockchain is permissioned, and participants are often known entities. 3. Consortium blockchains Consortium blockchains are a hybrid between public and private blockchains. They are operated and maintained by a consortium or a group of organizations that have shared control over the network. Consortium blockchains offer a balance between openness and control. III. Implications of Blockchain in Finance Management A. Enhanced Security and Transparency 1. Immutable records and tamper resistance Blockchain's immutability ensures that once a transaction is recorded on the blockchain, it cannot be altered or deleted. This provides a high level of security and reduces the risk of fraud and tampering. 2. Auditability and traceability Blockchain's transparent nature enables easy auditing of transactions. Each transaction is recorded on the blockchain, creating an auditable trail of activities. This enhances transparency and accountability in financial transactions. B. Efficient and Cost-Effective Transactions 1. Eliminating intermediaries Blockchain eliminates the need for intermediaries, such as banks or clearinghouses, in financial transactions. This reduces costs, speeds up processes, and enables direct peer-to-peer transactions. 2. Faster settlements and reduced transaction costs Blockchain enables near-instantaneous settlements compared to traditional systems that may take days. It also reduces transaction costs by removing intermediaries and streamlining processes. C. Smart Contracts and Automation 1. Introduction to smart contracts Smart contracts are 2. Streamlined processes and reduced paperwork Smart contracts automate and streamline various financial processes, eliminating the need for manual paperwork and reducing human errors. This increases efficiency and accelerates transaction processing. D. Fraud Prevention and Risk Mitigation 1. Increased trust through consensus Blockchain's consensus mechanisms foster trust and prevent fraudulent activities. The distributed nature of blockchain ensures that transactions are verified by multiple participants, reducing the risk of fraud or manipulation. 2. Improved identity verification and KYC processes Blockchain technology can enhance identity verification and Know Your Customer (KYC) processes. It allows for secure storage and sharing of verified user data, reducing the risk of identity theft and fraud. IV. Use Cases of Blockchain in Finance Management A. Cross-Border Payments and Remittances Blockchain facilitates faster and cheaper cross-border payments by eliminating intermediaries, reducing fees, and providing real-time transaction tracking. B. Supply Chain Finance Blockchain enhances supply chain finance by enabling transparent and secure tracking of goods, verifying authenticity, reducing fraud, and streamlining payment processes. C. Trade Finance and Letters of Credit Blockchain simplifies trade finance by digitizing and automating the processing of letters of credit, reducing paperwork, and improving trust among participants. D. Asset Tokenization and Securities Trading Blockchain enables the tokenization of assets such as real estate or artwork, making them divisible and tradable. It enhances liquidity, simplifies ownership transfer, and reduces intermediaries in securities trading. E. Peer-to-Peer Lending and Crowdfunding Blockchain platforms facilitate peer-to-peer lending and crowdfunding by connecting borrowers directly with lenders, automating loan agreements, and providing transparency and auditability. F. Insurance Claims and Underwriting Blockchain streamlines insurance processes by automating claims processing, reducing fraud through transparent records, and improving underwriting accuracy through access to verified data. V. Challenges and Considerations A. Scalability and performance issues Blockchain faces challenges in scaling to accommodate a large number of transactions and maintaining performance. Solutions like layer-two protocols and sharding are being explored to address these challenges. B. Regulatory and legal concerns Blockchain's decentralized nature raises regulatory and legal concerns, such as data privacy, cross-border transactions, and compliance with existing financial regulations. Regulatory frameworks need to evolve to address these issues. C. Interoperability between different blockchains Interoperability between different blockchains is essential for seamless integration and exchange of assets and information. Efforts are underway to develop standards and protocols for interoperability. D. Privacy and data protection While blockchain provides transparency, preserving privacy and protecting sensitive data is crucial. Privacy-enhancing technologies like zero-knowledge proofs and secure multiparty computation are being developed to address these concerns. VI. Future Outlook A. Emerging trends and developments Emerging trends include the integration of blockchain with other technologies like artificial intelligence, Internet of Things, and decentralized finance (DeFi). These developments have the potential to revolutionize finance management further. B. Collaboration between traditional finance and blockchain Traditional financial institutions are exploring blockchain technology and collaborating with blockchain startups to leverage its benefits. Partnerships and consortia are being formed to drive innovation and adoption in the financial industry. C. Potential impact on financial institutions and intermediaries Blockchain has the potential to disrupt traditional financial institutions and intermediaries. They will need to adapt and innovate to remain competitive in a decentralized and digitally transformed financial landscape. VII. Conclusion A. Recap of key points Blockchain technology is a decentralized and transparent ledger that offers enhanced security, efficiency, automation, and fraud prevention in finance management. B. Summary of blockchain's implications on finance management Blockchain technology improves security, reduces costs, stream C. Potential benefits and opportunities Implementing blockchain in finance management can lead to reduced transaction costs, faster settlements, improved fraud prevention, and increased efficiency and transparency, unlocking new opportunities for innovation and growth. D. Closing remarks Blockchain technology has the potential to reshape the finance industry by revolutionizing how transactions are conducted, recorded, and verified. Embracing blockchain's capabilities can drive a more secure, efficient, and inclusive financial ecosystem.
by Youness El Kandoussi | 3 years ago | 0 Comment(s) | 1700 Share(s) | Tags :

Introduction:Governance, Risk, and Compliance (GRC) is a crucial aspect of the banking industry. In Morocco, the State Bank of Morocco was established in 1907 to stabilize the Moroccan currency and promote trade and development in the Sultanate. Following the independence of Morocco, it was replaced in 1959 by the newly created Bank Al-Maghrib, which is the central bank of Morocco. Bank Al-Maghrib's role includes banknotes and coins production, monetary policy tools, management of foreign exchange reserves, banks supervision, and ensuring the security of payment systems and means[3]. In this article, we will discuss the state of GRC in Moroccan banks and where Bank Al-Maghrib stands. We will also explore how RiskNucleus GRC Solution can help banks thrive in its management. The State of GRC in Moroccan Banks:Moroccan banks are subject to regulatory guidelines and industry standards set by Moroccan regulatory authorities such as the Moroccan Capital Market Authority (AMMC) and the Moroccan Financial Market Authority (CDVM) [2]. Additionally, Moroccan banks must adhere to international standards set by the Basel Committee on Banking Supervision, which sets global banking standards, including Basel III[1]. The International Monetary Fund (IMF) often publishes reports on the economic and financial conditions of various countries, including Morocco. These reports can offer a broader perspective on the state of Moroccan banks and their compliance with international standards[1]. Where Bank Al-Maghrib Stands:Bank Al-Maghrib plays a crucial role in ensuring GRC in Moroccan banks. As the central bank of Morocco, it is responsible for banks supervision and ensuring the security of payment systems and means[3]. Bank Al-Maghrib's role in GRC is essential in our daily lives, and it is the "bank of banks," where all commercial banks have accounts, which they are obliged to credit[3]. Bank Al-Maghrib's network is composed of two branches, Rabat and Casablanca, and 20 agencies throughout Morocco[3]. How RiskNucleus GRC Solution Can Help Banks Thrive in Its Management:RiskNucleus GRC Solution is a GRC management tool that can help Moroccan banks thrive in its management. The tool provides transparency, efficiency, and accountability, which are the three benefits of implementing a GRC management tool[4]. RiskNucleus GRC Solution can easily integrate with an existing technology stack while remaining user-friendly. The tool eliminates the worry of managing regulatory requirements and provides actionable insights to improve the GRC approach, aligning key risk initiatives such as cybersecurity processes[4]. By using RiskNucleus GRC Solution, Moroccan banks can streamline their GRC processes, reduce costs, and improve their overall compliance posture. Conclusion:In conclusion, GRC is a crucial aspect of the banking industry in Morocco. Moroccan banks must adhere to regulatory guidelines and industry standards set by Moroccan regulatory authorities and international standards set by the Basel Committee on Banking Supervision. Bank Al-Maghrib plays a crucial role in ensuring GRC in Moroccan banks. RiskNucleus GRC Solution is a GRC management tool that can help Moroccan banks thrive in its management. By using RiskNucleus GRC Solution, Moroccan banks can streamline their GRC processes, reduce costs, and improve their overall compliance posture. Citations:[1] https://ppl-ai-file-upload.s3.amazonaws.com/web/direct-files/707422/529cfcc7-1135-4551-b574-903cf011c27b/Brochure Bundled offers M3T Consulting & FLC.pptx[2] https://en.wikipedia.org/wiki/State_Bank_of_Morocco[3] https://www.bkam.ma/pedagogic/What-bank-al-maghrib-does/What-is-the-role-of-bank-al-maghrib[4] https://www.onetrust.com/blog/what-are-the-benefits-of-a-grc-management-tool/[5] https://www.bkam.ma[6] https://en.wikipedia.org/wiki/Bank_Al-Maghrib[7] https://www.bkam.ma/museum/Corporate-area/The-missions-of-the-central-bank[8] https://www.linkedin.com/advice/3/what-key-features-benefits-using-grc-tool-enterprise-risk-assessment[9] https://www.bkam.ma/en[10] https://www.privacyshield.gov/ps/article?id=Morocco-U-S-Banks-and-Local-Correspondent-Banks[11] https://www.bkam.ma/pedagogic/Kid-s-corner/What-is-the-role-of-bank-al-maghrib[12] https://hyperproof.io/resource/grc-platforms-5-features-you-need/[13] https://www.bkam.ma/en/content/view/full/4550[14] https://www.fitchratings.com/research/banks/moroccan-banks-resilience-in-uncertain-operating-environment-19-07-2022[15] https://www.britannica.com/topic/Bank-Al-Maghrib[16] https://uk.indeed.com/career-advice/career-development/what-is-grc-software[17] https://www.bkam.ma/en/Systems-and-means-of-payment/Financial-markets-infrastructure-and-monitoring/Overview[18] https://www.fitchratings.com/research/banks/major-moroccan-banks-peer-review-19-07-2022[19] https://www.ngfs.net/sites/default/files/medias/documents/ngfs_in-conversation-with-bam-hiba-zahoui.pdf[20] https://pathlock.com/governance-risk-and-compliance-grc-a-complete-guide/[21] https://www.bkam.ma/en/Monetary-policy/Strategic-framework/Presentation[22] https://www.trade.gov/country-commercial-guides/morocco-trade-financing[23] https://www.resolver.com/blog/agile-grc-solutions/[24] https://www.thebanker.com/Morocco-s-banking-sector-holds-steady-1624542662[25] https://www.logicgate.com/blog/grc-allows-you-to-play-offense-the-benefits-of-an-effective-grc-program/
by Youness El Kandoussi | 3 years ago | 0 Comment(s) | 1135 Share(s) | Tags :