

ABOUT AUTHOR
Youness EL Kandoussi is a seasoned Consultant Risk Expert with over 23 years of experience in Operational Risk Management, Islamic Finance, and Professional Training. He holds a certification as an Operational Risk Expert from the London School of Business & Finance (2018). Throughout his career, Youness has successfully led numerous large-scale projects for various banks, from conception to completion, ensuring their success in terms of costs and timelines. He has also been actively involved in conducting training programs on Risk Management for executives and employees of Financial Institutions, Public Administrations, Cooperatives, and Associations. Accomplishments Youness EL Kandoussi's notable accomplishments include: • Conducting successful certified training programs in Risk Management for professionals across different sectors. • Moderating and participating in various seminars and conferences within the financial industry and FinTech. • Implementing Operational Risk Management Systems and Risk Mapping for prominent institutions like SGMA, CDG Invest, and Umnia Bank. • Leading the implementation of Operational Risk Management Systems and Reporting projects, including functional specifications development and System implementation.
READ ALSO

The Central Bank of Morocco (Bank Al-Maghrib) is responsible for maintaining financial stability and ensuring the safety and soundness of the banking system in the country. As part of its role, the central bank sets regulations and guidelines for operational risk management in Moroccan banks. The Central Bank of Morocco has implemented a number of measures to manage operational risk in the banking sector. These include: Establishing regulations and guidelines for banks to establish their own operational risk management systems and processes. Conducting regular inspections and supervisory actions to ensure that banks are in compliance with these regulations and guidelines. Encouraging banks to implement international standards such as ISO 31000 for risk management and ISO 22301 for business continuity management. Encouraging banks to establish crisis management teams and emergency plans to respond to potential operational risks. In addition, the central bank also monitors and assesses the overall level of operational risk in the banking sector and takes action as necessary to mitigate potential threats to financial stability. Overall, the Central Bank of Morocco plays a key role in ensuring that Moroccan banks have robust operational risk management systems in place, which helps to protect the interests of depositors, shareholders, and the financial system as a whole.
by Youness El Kandoussi | 3 years ago | 0 Comment(s) | 1682 Share(s) | Tags :
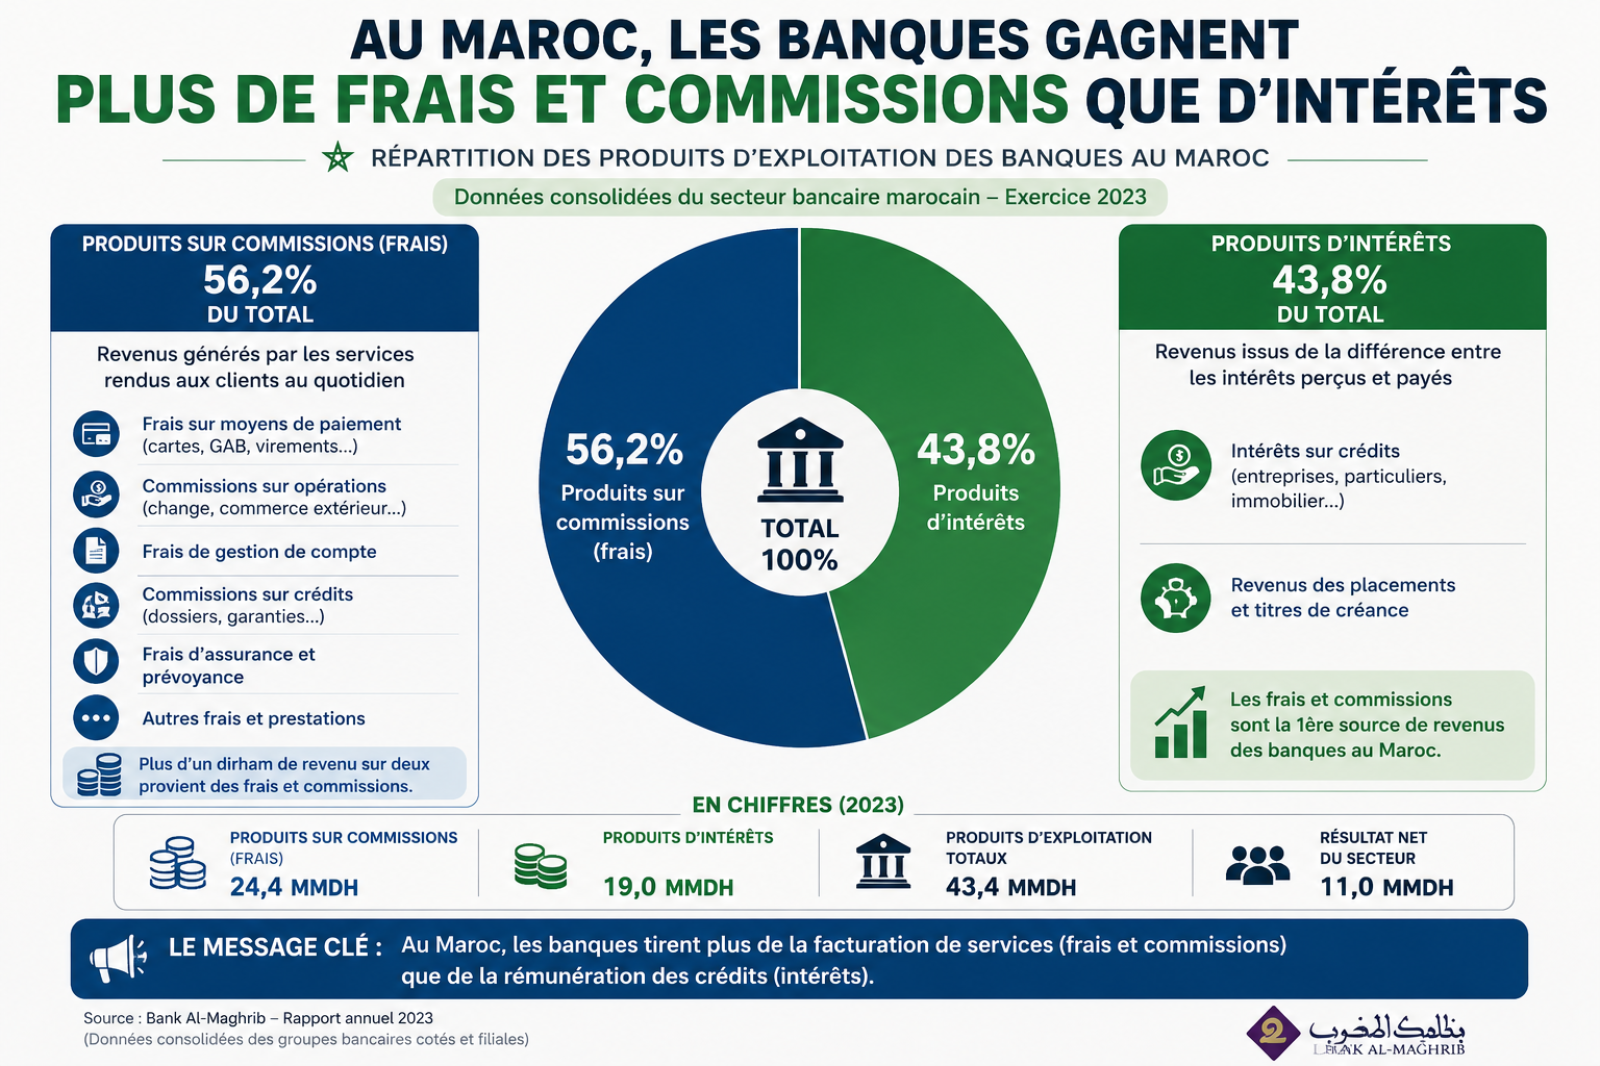
CONTEXTE ET CADRE DE L'ANALYSE Le modèle de revenus des banques commerciales repose sur deux piliers structurels : le revenu net d'int rêts (NII) — diff rentiel entre taux prêteurs et d posants — et les revenus hors int rêts (Non-Interest Revenue, NIR), qui agrègent commissions, frais de services, gains sur change, revenus de trading et autres charges factur es à la clientèle. Cette analyse porte exclusivement sur le second pilier. Dans les march s mergents d'Afrique et du Moyen-Orient, les frais et commissions bancaires constituent à la fois un levier de rentabilit pour les tablissements et un facteur de friction pour l'accès aux services financiers des m nages. Le Maroc, en tant qu' conomie mergente de r f rence en Afrique du Nord et sub-saharienne, offre un terrain d'analyse particulièrement pertinent. 1.1 P rimètre de comparaison L'analyse retient comme pays comparables ceux pr sentant des similarit s structurelles avec le Maroc selon les critères suivants : Revenu interm diaire inf rieur ou sup rieur (classification Banque Mondiale) Taux de bancarisation inf rieur à 80 % (march s d'inclusion en cours) Pr sence d'un secteur bancaire r gul et d'une banque centrale op rationnelle Proximit g ographique ou d'int gration r gionale : Afrique du Nord, Afrique subsaharienne francophone, Proche-Orient mergent Les pays retenus sont : Tunisie, Égypte, S n gal, Côte d'Ivoire, Kenya, Jordanie et, pour r f rence r gionale haute, l'Afrique du Sud. 1.2 M thodologie et sources Les donn es mobilis es proviennent des sources institutionnelles suivantes, toutes accessibles via les liens actifs de la section R f rences en fin de document : Banque Mondiale — Global Financial Development Database (GFDD/FRED) : indicateur GFDD.EI.03 (Non-Interest Income / Total Income) Bank Al-Maghrib (BAM) — Rapports annuels sur les statistiques bancaires 2023–2024 FMI — Article IV Consultation Maroc 2024 McKinsey Global Institute — « From Potential to Performance: African Banking » (mars 2026) Banque Centrale de Tunisie (BCT), BCEAO, donn es sectorielles publi es Grilles tarifaires officielles GPBM / banques marocaines (2025) STRUCTURE DES FRAIS BANCAIRES AU MAROC 2.1 Un socle de gratuit r glement e depuis 2006 Depuis l'accord de 2006 entre le Groupement Professionnel des Banques du Maroc (GPBM) et Bank Al-Maghrib, un socle minimal de services est fourni gratuitement à la clientèle : ouverture et clôture de compte, d livrance de ch quier, envoi mensuel de relev s, versements d'espèces au guichet. Cette d cision a constitu un premier levier d'inclusion, mais son p rimètre reste limit face à l' tendue r elle des charges factur es. 2.2 Grille tarifaire — Principales cat gories (2025) Cat gorie de frais Fourchette (MAD) R gime r glementaire Tenue de compte (particulier) 180 – 300 MAD/an Encadr GPBM/BAM Carte bancaire Visa Classic 120 – 180 MAD/an Tarification libre Virement hors place (agence) 15 – 40 MAD/op r. Non plafonn Virement via digital Gratuit – 10 MAD Encourag (SNIF) Opposition sur chèque 150 – 200 MAD Non plafonn Attestation / Certificat bancaire 50 – 100 MAD Non plafonn Commission de change (devises) 1 – 3 % du montant Encadr BAM Commission paiement lectronique 0,65 % transaction Plafonn BAM 2024 Retrait interbancaire (autre r seau) 5 – 15 MAD/op r. Encadr CMI → ouvert 2025 Frais de rejet (chèque sans provision) 200 – 400 MAD Barème l gal Ouverture de compte Gratuit Accord GPBM 2006 Clôture de compte Gratuit Accord GPBM 2006 Source : Grilles tarifaires GPBM, Attijariwafa Bank, Banque Populaire, CIH, BMCE — 2025. 2.3 Évolution de la part NIR/Total revenus (World Bank GFDD.EI.03) Ann e 2017 2018 2019 2020 2021 NIR / Total revenus 38,4 % 36,9 % 39,9 % 38,4 % 40,3 % Source : World Bank Global Financial Development Database — FRED Series DDEI03MAA156NWDB. ◆ Lecture analytique : Une part NIR de 40 % signifie que, pour 100 MAD de revenu bancaire total, 40 MAD proviennent de frais, commissions et activit s hors cr dit. Ce ratio — stable et lev — traduit une d pendance structurelle au modèle de facturation de services, ind pendamment du cycle de taux directeurs. III. ANALYSE COMPARATIVE RÉGIONALE Le tableau ci-dessous consolide les indicateurs disponibles pour les huit march s de comparaison retenus. Les donn es NIR proviennent de la Banque Mondiale (GFDD.EI.03) ; les taux de bancarisation croisent les donn es BAM, FMI et Banque Mondiale 2024. Pays NIR / Total Bancarisation 2024 Frais transferts R gulation frais Maroc 40,3 % (2021) 58 % ~3–4 % (r form BAM) Mod r — socle GPBM 2006 + BAM actif Tunisie ~42–45 % (est.) ~45 % ~8 % ( lev ) Faible — peu contraignant Égypte En hausse ~37 % 5–7 % En renforcement post-2022 S n gal 35,7–42,5 % ~54 % (UEMOA) 3–5 % (BCEAO) Mod r — BCEAO harmonis Côte d'Ivoire ~48–55 % (est.) ~41 % 3–5 % (BCEAO) Mod r — même cadre BCEAO Kenya ~38–42 % ~79 % ~4–6 % Fort — CBK très actif Jordanie ~35–38 % ~43 % 4–6 % Mod r — CBJ encadre Afrique du Sud 40,9 % (2021) >80 % N/A (march mature) Fort — SARB + NCA Sources : World Bank GFDD/FRED, McKinsey African Banking 2026, BAM, BCT, BCEAO, CBK, estimations M3T Consulting. 3.1 Le Maroc en position interm diaire Avec 40,3 % de NIR sur total revenus, le Maroc se positionne dans le tier sup rieur de la r gion, au même niveau que l'Afrique du Sud (40,9 %), mais en dessous des march s UEMOA (Côte d'Ivoire, S n gal historique) où la part NIR peut atteindre 55 %. Par rapport à la Tunisie, le Maroc pr sente une meilleure r gulation des frais sur transferts — r sultat direct de l'action volontariste de Bank Al-Maghrib, qui a divis par deux ces frais, là où la Tunisie maintient un taux de 8 % d favorable aux expatri s. 3.2 Le modèle kenyan : r f rence en matière d'inclusion Le Kenya affiche un taux de bancarisation de ~79 % avec une part NIR similaire au Maroc (~38–42 %). Ce paradoxe apparent s'explique par la strat gie proactive de la Central Bank of Kenya (CBK) : l'exon ration temporaire des frais M-Pesa pendant la pand mie (2020–2021) a acc l r l'adoption digitale massive. La leçon : la r duction cibl e de frais sur un vecteur d'accès privil gi (mobile) peut produire un effet de bascule sur la bancarisation, ind pendamment du niveau global de NIR. 3.3 La zone UEMOA : niveau NIR lev , bancarisation faible La Côte d'Ivoire et le S n gal affichent historiquement les parts NIR les plus lev es de l' chantillon, dans des march s où la bancarisation reste inf rieure à 55 %. Ce constat illustre l'effet de segmentation : les frais lev s concentrent les revenus sur une clientèle captive (salari s du secteur formel, entreprises) tout en excluant les m nages à revenus irr guliers. IMPACT DES FRAIS SUR LE TAUX DE BANCARISATION 4.1 Les donn es macroscopiques (BAM 2024) Le taux de bancarisation au Maroc s' tablit à 58 % à fin 2024, contre 53 % stable de 2020 à 2022 — un plafonnement structurel sur trois ans malgr la dynamique d mographique. Cette stagnation est partiellement corr l e à la persistance de frais qui rigent un seuil d'entr e conomique pour les m nages à faible revenu. Taux de bancarisation 2024 Primo-bancaris s 2024 Comptes bancaires (total) 58 % (+4 pts vs 2023) 883 579 personnes 38,2 millions (+5,2 %) Hommes : 70 % | Femmes : 46 % 55 % hommes | 45 % femmes Recul ouvertures : -6,1 % Source : Bank Al-Maghrib — Statistiques bancaires 2024. ⚠ Signal d'alerte : le recul de -6,1 % du nombre total de comptes ouverts en 2024, malgr la hausse du nombre de primo-bancaris s, traduit une rationalisation des comptes multiples. Les Marocains ferment des comptes secondaires pour r duire leurs charges de tenue de compte — preuve directe de l'impact des frais sur les comportements bancaires. 4.2 Cartographie des obstacles li s aux frais Obstacle identifi M canisme d'impact Intensit (Maroc) Frais de tenue de compte Coût fixe mensuel dissuasif pour faibles revenus ●●●○○ Mod r e Frais de carte bancaire Repr sente 10–15 % du SMIG mensuel pour une carte Classic ●●●●○ Élev e Frais de virement hors place P nalise les zones rurales loign es d'agences ●●●●○ Élev e Commission de change Obstacle pour les MRE / travailleurs transfrontaliers ●●○○○ Faible (r form ) Frais interbancaires (CMI) Rench rit le paiement lectronique vs. cash ●●●○○ En baisse (2025) Complexit documentaire Frais implicites (temps, d placements, justificatifs) ●●●●● Très lev e M fiance institutionnelle Frein culturel amplifi par perception de frais injustifi s ●●●●○ Élev e Lecture : ●●●●● = obstacle très lev ; ○○○○○ = obstacle n gligeable. 4.3 Effets diff renci s par segment de population L'impact des frais sur la bancarisation n'est pas uniforme. Quatre segments sont particulièrement expos s : Segment Sp cificit de l'impact Indicateur de r f rence Femmes Frais de carte et tenue de compte repr sentent une part plus importante du revenu disponible (revenus moyens inf rieurs, emploi informel pr pond rant) Bancarisation femmes : 46 % vs 70 % hommes (2024) Zones rurales Frais de d placement implicites (accès agence) + frais de virement lev s. Le cash reste le mode dominant par d faut conomique. < 1 agence pour 10 000 habitants en zone rurale (BAM 2023) Jeunes 18–25 ans Primo-entrants sans revenus stables : coût annuel carte + tenue de compte (~400–500 MAD/an) constitue un frein à l'entr e 55 % des primo-bancaris s 2024 ont moins de 25 ans MRE / diaspora Frais de transferts impactent volume d'envois et recours aux canaux formels vs. informels R forme BAM : effet positif mesurable sur part du canal bancaire RÉFORMES EN COURS ET LEVIERS STRATÉGIQUES Consciente de ces freins, Bank Al-Maghrib a engag depuis 2019 une s rie de r formes cibl es dont l'efficacit commence à produire des effets mesurables. Elles s'articulent autour de quatre axes : 5.1 Strat gie Nationale d'Inclusion Financière — SNIF 2019–2027 La SNIF Phase 1 (2019–2023) a permis le renforcement du cadre l gal (loi sur les tablissements de paiement), le d veloppement des comptes de paiement simplifi s, et l' ducation financière. La Phase 2 (2024–2027) met explicitement l'accent sur la r duction des frais de transaction comme levier d'inclusion. Objectif d clar : atteindre 75 % de bancarisation à horizon 2027 Levier cl : comptes de paiement à coût minimal pour les populations à faible revenu Éducation financière : programme SNIF int grant la transparence des frais 5.2 Ouverture du march des paiements (2025) Fin 2024, le Conseil de la Concurrence a mis fin au quasi-monopole du Centre Mon tique Interbancaire (CMI), ouvrant le march marocain des paiements lectroniques à la concurrence effective dès le 1er mai 2025. BAM a parallèlement plafonn la commission interbancaire à 0,65 % de la valeur de la transaction. 5.3 Digital Morocco 2030 Le plan Digital Morocco 2030 (lanc septembre 2024) vise à faire du paiement mobile un pilier de la transformation num rique nationale. La digitalisation des paiements de l'État (protection sociale, allocations) r duit structurellement la d pendance au cash et cr e un point d'entr e bancaire pour des m nages auparavant exclus. 5.4 Benchmarks de bonnes pratiques r gionales Pays Mesure R sultat / Impact Kenya Exon ration temporaire frais M-Pesa (2020–2021, CBK) + compte M-Shwari à frais nuls Passage de ~50 % à ~79 % de bancarisation en 5 ans Rwanda Compte bancaire de base gratuit impos par la BNR à toutes les banques commerciales Bancarisation +30 pts en 7 ans (20 % → 50 %+) UEMOA Harmonisation BCEAO des plafonds de commissions sur transferts et mon tique Mobile money : 35–50 % des adultes en zone UEMOA Égypte Compte national (Meeza card) à frais minimaux — programme BCÉ 2022+ + 8 millions de nouveaux comptes en 2 ans RECOMMANDATIONS STRATÉGIQUES Sur la base de l'analyse comparative et des benchmarks identifi s, M3T Consulting formule les recommandations suivantes, articul es selon les trois niveaux d'action (r gulateur, secteur bancaire, État) : A — Niveau r gulateur (Bank Al-Maghrib / GPBM) Étendre le p rimètre des services gratuits : inclure les virements digitaux intrabanque et le relev lectronique dans le socle GPBM obligatoire Instaurer un Compte de Base Inclusif (CBI) : compte à tenue gratuite, carte de paiement à tarif social (< 60 MAD/an), virement lectronique inclus — à l'image du modèle rwandais Renforcer la transparence tarifaire : publication comparative trimestrielle BAM accessible en ligne et en agence Acc l rer la supervision des frais interbancaires post-CMI : suivi ex-post des effets de l'ouverture 2025 sur les tarifs r percut s aux consommateurs B — Niveau secteur bancaire ( tablissements) D velopper des offres segment es à tarification sociale : formules jeunes (< 25 ans) et femmes sans emploi avec tenue de compte gratuite pendant 24 mois Digitaliser la facturation : migration des op rations courantes vers le digital sans frais additionnels D ployer les agents bancaires en zones rurales : modèle d'agent banking r duisant les frais implicites de d placement Former les quipes front-office à l'explication des frais : r duire la m fiance par la transparence relationnelle C — Niveau État / politique publique Acc l rer la digitalisation des paiements sociaux (AMO, allocations, indemnit s) : cr e un ancrage bancaire obligatoire pour des millions de m nages non-bancaris s Conditionner l'accès aux march s publics et aux subventions à la domiciliation bancaire des TPE Inclure les frais bancaires dans l' ducation financière nationale : programmes ciblant les femmes rurales, les jeunes et les TPE VII. CONCLUSION Le Maroc occupe une position interm diaire dans le paysage bancaire r gional : ses frais hors int rêts sont significatifs (NIR ~40 % du total revenus) mais mieux r gul s que la Tunisie sur les transferts, comparables à l'Afrique du Sud sur la structure globale, et moins lev s que les march s UEMOA sur les commissions de services. Les frais bancaires constituent un frein r el et document à la bancarisation des segments vuln rables — femmes, zones rurales, jeunes sans revenus stables — et leur r duction cibl e repr sente l'un des leviers les plus directs disponibles pour franchir le seuil symbolique de 75 % fix par la SNIF. Les exp riences du Kenya, du Rwanda et de l'Égypte d montrent qu'un compte de base à coût minimal ou nul peut produire des effets d'inclusion massifs en quelques ann es. L'enjeu pour les banques marocaines est de r concilier deux imp ratifs : la rentabilit des revenus non-int rêts (indispensable à la solidit du secteur) et l'accessibilit tarifaire (n cessaire à l'approfondissement du march domestique). Ces deux objectifs ne sont pas contradictoires : un march bancaris à 75 % g nère structurellement plus de revenus qu'un march bloqu à 58 %. ◆ Conclusion analytique M3T : La r duction des frais bancaires hors int rêts n'est pas un sacrifice de rentabilit — c'est un investissement dans le march adressable. Les banques marocaines qui d velopperont les offres inclusives les plus comp titives captureront en premier les 11 millions d'adultes marocains encore non-bancaris s. C'est la logique du « profit through inclusion » qui transforme l'objectif r glementaire en opportunit strat gique. ANNEXE A — GLOSSAIRE DES TERMES TECHNIQUES Les termes ci-dessous sont d finis dans leur acception sp cifique au contexte de cette analyse. Ils sont list s par ordre alphab tique pour une consultation ais e. Terme D finition complète Bancarisation Taux de la population adulte disposant d'au moins un compte bancaire actif dans un tablissement de cr dit agr . Au Maroc, mesur et publi annuellement par Bank Al-Maghrib sur la base des donn es de la Centrale des comptes bancaires. Ne comprend pas les comptes de paiement mobile non rattach s à une banque. BCEAO (Banque Centrale des États de l'Afrique de l'Ouest) Institut d' mission commun des huit États membres de l'UEMOA (B nin, Burkina Faso, Côte d'Ivoire, Guin e-Bissau, Mali, Niger, S n gal, Togo). R gule et supervise les banques et tablissements financiers de la zone franc CFA, et harmonise la politique tarifaire sur les op rations bancaires transfrontalières. CMI (Centre Mon tique Interbancaire) Op rateur technique qui assurait jusqu'au 1er mai 2025 le quasi-monopole du traitement des paiements lectroniques interbancaires au Maroc (TPE, DAB, paiements en ligne). Sa position dominante a t remise en cause par le Conseil de la Concurrence fin 2024, ouvrant le march à de nouveaux entrants et à une comp tition sur les commissions d'interchange. Commission d'interchange Frais perçus par la banque mettrice de la carte bancaire auprès de la banque acqu reuse (celle du commerçant) lors de chaque transaction. Au Maroc, BAM a plafonn cette commission à 0,65 % de la valeur de la transaction en 2024, interdisant par ailleurs sa refacturation directe au consommateur final. FRED (Federal Reserve Economic Data) Base de donn es conomiques publique g r e par la Banque de R serve F d rale de St. Louis, qui h berge et diffuse l'ensemble des s ries statistiques du Global Financial Development Database (GFDD) de la Banque Mondiale. L'indicateur utilis dans cette analyse — GFDD.EI.03 — est accessible via les s ries DDEI03MAA156NWDB (Maroc) et quivalents pays. GFDD (Global Financial Development Database) Base de donn es produite par la Banque Mondiale mesurant le d veloppement financier de ~200 pays sur 4 dimensions : profondeur, accès, efficience et stabilit . L'indicateur GFDD.EI.03 mesure la part des revenus non-int rêts dans le total des revenus bancaires (NII + NIR), calcul à partir des donn es Bankscope sur donn es non consolid es. GPBM (Groupement Professionnel des Banques du Maroc) Organisation professionnelle f d rant l'ensemble des banques marocaines agr es. Interlocuteur de Bank Al-Maghrib pour la n gociation des conventions tarifaires, notamment l'accord de 2006 instituant la gratuit des services bancaires de base (ouverture de compte, ch quier, relev mensuel, versements d'espèces). Inclusion financière Accès de l'ensemble de la population — y compris les segments vuln rables (femmes, populations rurales, jeunes, TPE) — à des services financiers formels utiles et abordables : comptes de transaction, pargne, cr dit, paiement et assurance. Mesur e par la Banque Mondiale via l'indice Global Findex (enquête triennale). MRE (Marocains R sidant à l'Étranger) Diaspora marocaine tablie hors du Maroc, constituant un segment strat gique pour les banques marocaines (comptes devises, transferts de fonds). Les transferts MRE repr sentent environ 9–10 % du PIB marocain. La r forme des frais de transferts impuls e par BAM a directement b n fici à ce segment, r duisant le coût de rapatriement des fonds. NII (Net Interest Income) Revenu net d'int rêts : diff rentiel entre les produits g n r s par les cr dits accord s (int rêts perçus) et les charges pay es sur les d pôts collect s (int rêts vers s). Principal pilier de revenu des banques de d tail dans les march s mergents, compl mentaire au NIR. NIR (Non-Interest Revenue) Revenus bancaires hors int rêts, galement appel s revenus de commissions ou frais de services. Comprennent : commissions sur op rations (virements, chèques, cartes), frais de tenue de compte, revenus de change, gains sur trading et d riv s, produits sur services d'assurance et de banque de financement. Objet central de cette analyse. SNIF (Strat gie Nationale d'Inclusion Financière) Programme strat gique lanc en 2019 conjointement par Bank Al-Maghrib et le gouvernement marocain, structur en deux phases : Phase 1 (2019–2023) ax e sur le cadre l gal et les produits inclusifs ; Phase 2 (2024–2027) centr e sur la r duction des frais de transaction, l'infrastructure num rique et l' ducation financière. Objectif : porter le taux de bancarisation à 75 % d'ici 2027. TPE / TPME Très Petite Entreprise (TPE) et Très Petite et Moyenne Entreprise (TPME) : segment entrepreneurial prioritaire de la SNIF en matière d'accès au financement bancaire. Au Maroc, environ 88 % des PME restent sous-bancaris es selon les estimations sectorielles. Le programme Intelaka (6,8 Mds MAD distribu s en 2023) constitue le principal levier public de bancarisation de ce segment. UEMOA (Union Économique et Mon taire Ouest-Africaine) Zone d'int gration conomique et mon taire regroupant 8 pays d'Afrique de l'Ouest partageant le franc CFA BCEAO. Dispose d'un cadre r glementaire bancaire harmonis g r par la BCEAO, incluant des plafonds de commissions interbancaires et des règles de protection des consommateurs de services financiers. ANNEXE B — RÉFÉRENCES ET SOURCES AVEC LIENS ACTIFS RÉGULATEURS & BANQUES CENTRALES [1] Bank Al-Maghrib — Statistiques bancaires & comptes 2024 Donn es officielles sur le taux de bancarisation, nombre de comptes, primo-bancaris s 2024. [2] Bank Al-Maghrib — Rapports sur les infrastructures des march s financiers et moyens de paiement 2024 Strat gie nationale des paiements, cadre r glementaire CMI et paiements lectroniques. [3] Bank Al-Maghrib — Documents de travail de recherche 2024 Études conom triques sur les chocs de cr dit et la financiarisation de l' conomie marocaine. [4] Banque Centrale de Tunisie (BCT) — Tableau comparatif des frais bancaires Observatoire de l'Inclusion Financière de la BCT : comparatif tarifaire des banques tunisiennes. BANQUE MONDIALE & INSTITUTIONS MULTILATÉRALES [5] World Bank FRED — NIR/Total Income Maroc (DDEI03MAA156NWDB) S rie temporelle complète de l'indicateur GFDD.EI.03 pour le Maroc (2010–2021). [6] World Bank FRED — NIR/Total Income S n gal (DDEI03SNA156NWDB) Même indicateur pour le S n gal — base de comparaison UEMOA (2010–2020). [7] World Bank FRED — NIR/Total Income Afrique du Sud (DDEI03ZAA156NWDB) R f rence march mature africain (40,9 % en 2021). [8] FMI — Article IV Consultation Maroc 2024 (Staff Country Report 2024/099) Analyse macro conomique et bancaire, transmission des taux, croissance du cr dit 2023–2024. ÉTUDES & ANALYSES SECTORIELLES [9] McKinsey Global Institute — From Potential to Performance: A Snapshot of African Banking (mars 2026) Analyse des 5 march s leaders africains dont le Maroc. ROE, NIR vs NII, croissance 2024–2025. [10] MDPI Journal of Risk & Financial Management — Non-Interest Income in MENA Region Banks (mars 2024) Étude acad mique sur l'impact des revenus non-int rêts sur la rentabilit des banques MENA (40 banques, 2010–2022). [11] African Business — Africa's Top 100 Banks 2025 Classement et analyse des grandes banques africaines dont Attijariwafa Bank (3ème, Tier 1 capital 6,2 Mds $). PRESSE ÉCONOMIQUE & DONNÉES MAROC [12] M dias 24 — Taux de bancarisation 58 % au Maroc en 2024 (juillet 2025) Analyse d taill e de l' volution m thodologique et des donn es BAM 2024. [13] Le360 — Mobile et inclusion financière au Maroc (octobre 2025) SNIF, Digital Morocco 2030, fin du monopole CMI et enjeux de l'inclusion par le mobile. [14] LesEco.ma — Bancarisation : des progrès certains, mais des d fis persistants (juillet 2024) Analyse des freins structurels à la bancarisation dont l'impact des frais sur les populations vuln rables. [15] LesEco.ma — Bancarisation : l'objectif des 75 % se pr cise (juillet 2025) Donn es 2024, rationalisation des comptes multiples, tendances comportementales. [16] FNH.ma — Strat gie nationale d'inclusion financière : bilan 5 ans (novembre 2024) Bilan de la SNIF Phase 1 et objectifs de la Phase 2 (2024–2027). [17] Le Matin — Inclusion financière : Bank Al-Maghrib acc lère ses r formes (f vrier 2026) Interview BAM sur les priorit s r glementaires : infrastructure num rique, frais, TPE. [18] Le360 — Bank Al-Maghrib acc lère sa strat gie pour r duire la d pendance au cash (d cembre 2025) Strat gie nationale des paiements BAM 2024 : commission interbancaire plafonn e à 0,65 %. [19] HAC.ma — How to Navigate Morocco's Banking and Financial System (janvier 2026) Synthèse pratique des frais bancaires marocains (change, cartes, conditions d'ouverture). [20] Babnet.tn — Baisser les frais bancaires tunisiens sur transferts à 3 % (juillet 2025) Comparaison des frais sur transferts Tunisie (~8 %) vs Maroc, S n gal, Côte d'Ivoire. © M3T Consulting 2026 — Toute reproduction partielle ou totale soumise à autorisation pr alable crite. R f rence : M3T-GRC-2026-007 v2.
by Youness El Kandoussi | 3 months ago | 0 Comment(s) | 194 Share(s) | Tags :
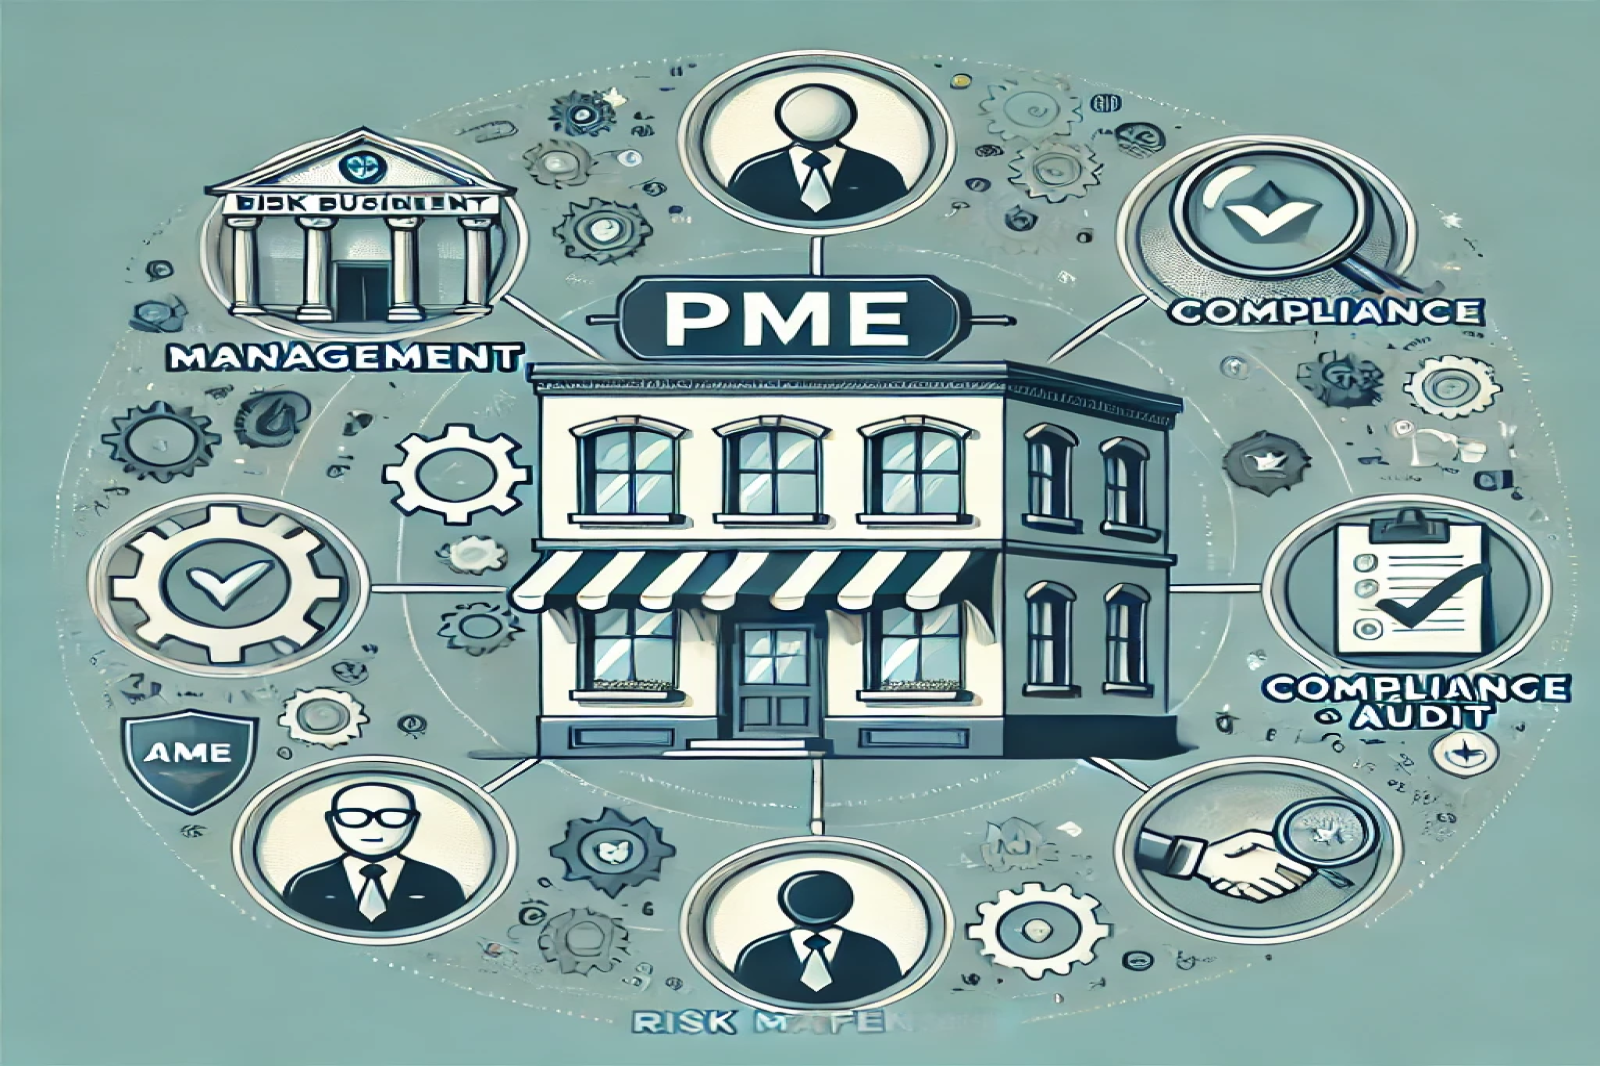
Dans le contexte conomique actuel, les petites et moyennes entreprises (PME) et les petites et moyennes industries (PMI) doivent naviguer dans un environnement de plus en plus complexe et comp titif. Pour survivre et prosp rer, il est crucial de mettre en place des strat gies de gestion des risques efficaces. Une approche prouv e et accessible pour les PME/PMI est le modèle des Trois Lignes de D fense (3 LoD). Cette m thode, simple et abordable, permet de renforcer le contrôle interne et de s curiser les op rations. Voici comment impl menter cette strat gie de manière pragmatique et efficiente, en soulignant en fin d'article l'expertise de M3T Consulting. Comprendre le Modèle des Trois Lignes de D fense Le modèle des 3 LoD distingue les responsabilit s de gestion des risques en trois niveaux distincts, assurant ainsi une r partition claire et efficace des rôles au sein de l'entreprise. Première Ligne de D fense (LoD1) : Gestion Op rationnelle Les quipes op rationnelles sont en première ligne pour identifier et g rer les risques au quotidien. Elles mettent en œuvre et appliquent les contrôles internes n cessaires pour pr venir les incidents et minimiser les impacts n gatifs sur l'entreprise. Cette première ligne est essentielle car elle est directement impliqu e dans les activit s quotidiennes de l'entreprise, ce qui lui permet de d tecter rapidement les anomalies et de r agir en cons quence. Deuxième Ligne de D fense (LoD2) : Fonctions de Surveillance Les fonctions de surveillance incluent les d partements de conformit et de gestion des risques. Ces quipes supervisent les activit s de la première ligne, fournissent des conseils et s'assurent que les contrôles internes sont ad quats et efficaces. Elles jouent un rôle crucial en valuant les politiques et en recommandant des am liorations pour renforcer le système de contrôle interne. La deuxième ligne agit comme un filet de s curit suppl mentaire, garantissant que les processus sont correctement suivis et que les risques sont g r s de manière proactive. Troisième Ligne de D fense (LoD3) : Audit Interne L'audit interne fournit une valuation ind pendante de l'efficacit globale du contrôle interne et des processus de gestion des risques. Cette troisième ligne de d fense v rifie que les deux premières lignes fonctionnent correctement et am liore en continu les pratiques de gestion des risques. En fournissant une perspective ind pendante, l'audit interne aide à identifier les faiblesses du système et à proposer des actions correctives pour am liorer la r silience de l'entreprise. Impl menter les Trois Lignes de D fense dans une PME/PMI D finir les Rôles et Responsabilit s Pour r ussir l'impl mentation des trois lignes de d fense, il est crucial de d finir clairement les rôles et responsabilit s de chaque employ . Chaque membre de l'organisation doit comprendre son rôle dans la gestion des risques et la mise en œuvre des contrôles internes. Cette clart permet de garantir que tous les niveaux de l'entreprise sont align s et travaillent ensemble pour atteindre les objectifs de gestion des risques. Former les Équipes La formation est essentielle pour s'assurer que tous les employ s sont conscients des risques potentiels et des meilleures pratiques pour les g rer. Des sessions r gulières de formation et de sensibilisation peuvent grandement am liorer l'efficacit des contrôles internes. En investissant dans la formation, les PME/PMI peuvent d velopper les comp tences n cessaires pour identifier et g rer les risques de manière proactive, renforçant ainsi leur r silience globale. Utiliser des Outils de Gestion des Risques Investir dans des outils de gestion des risques abordables peut aider à automatiser certains aspects du contrôle interne, tels que la surveillance continue et la g n ration de rapports de risques. De nombreux outils sont disponibles à des prix accessibles pour les PME/PMI, permettant ainsi de tirer parti des technologies modernes pour am liorer les processus de gestion des risques. Ces outils peuvent galement faciliter la communication et la collaboration entre les diff rentes lignes de d fense, assurant ainsi une gestion des risques plus coh rente et int gr e. Cr er une Fonction d'Audit Interne Proportionn e Pour la troisième ligne de d fense, les PME/PMI peuvent externaliser la fonction d'audit interne à des consultants sp cialis s si elles ne disposent pas des ressources n cessaires en interne. Cette approche permet de b n ficier d'une valuation ind pendante et objective des processus de contrôle interne. En externalisant l'audit interne, les PME/PMI peuvent galement acc der à des expertises sp cialis es et à des perspectives externes, ce qui peut être particulièrement b n fique pour identifier les opportunit s d'am lioration et de renforcement du système de contrôle interne. Encourager une Culture de Transparence et de Responsabilisation Une culture d'entreprise qui valorise la transparence et la responsabilisation est essentielle pour la r ussite de toute strat gie de gestion des risques. Les dirigeants doivent promouvoir une communication ouverte et un environnement où les employ s se sentent responsabilis s. En encourageant la transparence, les entreprises peuvent cr er un climat de confiance où les employ s sont plus enclins à signaler les anomalies et à proposer des solutions pour am liorer les processus internes. Cette culture de responsabilisation contribue galement à renforcer l'engagement des employ s envers les objectifs de gestion des risques. Les Avantages de l'Impl mentation des Trois Lignes de D fense Structure et Clart dans la Gestion des Risques L'impl mentation des trois lignes de d fense permet de d finir une structure claire pour la gestion des risques, facilitant ainsi la d tection et la r solution des problèmes potentiels. Chaque ligne de d fense joue un rôle sp cifique et compl mentaire, assurant une approche holistique de la gestion des risques. La première ligne, en tant directement impliqu e dans les op rations quotidiennes, permet une r action rapide aux incidents. La deuxième ligne apporte une surveillance et des conseils pour renforcer les contrôles. La troisième ligne, par son ind pendance, offre une valuation objective des systèmes en place. Accès à des Expertises et Technologies Modernes L'utilisation d'outils de gestion des risques et l'externalisation de l'audit interne permettent aux PME/PMI d'acc der à des expertises sp cialis es et à des technologies modernes, sans n cessiter des investissements importants. Les outils de gestion des risques peuvent automatiser la surveillance continue et la g n ration de rapports, facilitant ainsi la d tection pr coce des anomalies et la prise de d cisions inform es. En externalisant l'audit interne, les PME/PMI b n ficient de perspectives externes et d' valuations ind pendantes, ce qui est essentiel pour am liorer constamment le système de contrôle interne. Renforcement de la R silience Organisationnelle En mettant en œuvre les trois lignes de d fense, les PME/PMI peuvent renforcer leur r silience face aux risques op rationnels. Cette approche permet de s curiser les op rations quotidiennes et de promouvoir une culture de transparence et de responsabilisation au sein de l'organisation. Une gestion proactive des risques r duit non seulement les incidents, mais am liore galement la capacit de l'entreprise à r agir efficacement en cas de crise. La r silience organisationnelle est renforc e par une meilleure anticipation des risques et une r ponse rapide et coordonn e aux d fis. Am lioration de la Confiance des Parties Prenantes La mise en place des trois lignes de d fense peut galement am liorer la confiance des parties prenantes, y compris les clients, les investisseurs et les r gulateurs. Une gestion efficace des risques d montre l'engagement de l'entreprise à maintenir des standards lev s de gouvernance et de conformit . Les clients sont plus enclins à faire confiance à une entreprise qui prend des mesures proactives pour s curiser ses op rations. Les investisseurs, de leur côt , voient dans une gestion rigoureuse des risques un indicateur de stabilit et de durabilit de l'entreprise. Enfin, les r gulateurs appr cient les efforts des entreprises qui s'alignent sur les meilleures pratiques en matière de gestion des risques. Cas Pratiques et Retours d'Exp rience Exemple 1 : Digitalisation des Processus chez XYZ Manufacturing XYZ Manufacturing, une PME sp cialis e dans la production de composants m caniques, a r cemment mis en œuvre les trois lignes de d fense pour am liorer la gestion des risques op rationnels. Grâce à la digitalisation de ses processus, XYZ a pu automatiser la surveillance des lignes de production et la g n ration de rapports de performance. Les quipes op rationnelles ont t form es à l'utilisation de nouveaux outils technologiques, permettant une d tection rapide des anomalies. La fonction de conformit a jou un rôle cl en fournissant des conseils et des recommandations pour am liorer les contrôles internes. Enfin, l'audit interne, externalis à M3T Consulting, a r alis une valuation ind pendante des systèmes en place, permettant d'identifier des opportunit s d'am lioration et de renforcer la r silience de l'entreprise. Exemple 2 : Gestion des Risques dans une Banque R gionale Une banque r gionale a adopt le modèle des trois lignes de d fense pour am liorer sa gestion des risques financiers et op rationnels. La première ligne, constitu e des d partements op rationnels, a t form e à la d tection des risques et à la mise en place de contrôles appropri s. La deuxième ligne, incluant les d partements de conformit et de gestion des risques, a d velopp des politiques et des proc dures pour renforcer les contrôles internes. L'audit interne, men par un cabinet externe, a valu l'efficacit des contrôles et propos des actions correctives pour am liorer le système de gestion des risques. Cette approche int gr e a permis à la banque de renforcer sa r silience face aux risques et d'am liorer la confiance des clients et des r gulateurs. Conclusion L'impl mentation d'un dispositif de contrôle interne bas sur le modèle des Trois Lignes de D fense est une strat gie accessible et efficace pour les PME/PMI. En adoptant cette approche structur e, les entreprises peuvent renforcer leur r silience face aux risques op rationnels et s curiser leurs op rations quotidiennes. Cette strat gie permet galement de promouvoir une culture de transparence et de responsabilisation, essentielle pour une gestion proactive des risques. M3T Consulting : Votre Partenaire de Confiance pour la Gestion des Risques Chez M3T Consulting, nous sommes sp cialis s dans l'accompagnement des entreprises dans leur transition num rique et la mise en place de dispositifs de contrôle interne. Notre expertise en gestion des risques nous permet de proposer des solutions adapt es aux besoins sp cifiques de chaque organisation, en assurant une impl mentation efficace des trois lignes de d fense. Pour en savoir plus sur nos services, consultez nos publications sur LinkedIn et notre site web M3T Consulting. Commencez dès aujourd'hui à mettre en place les trois lignes de d fense dans votre entreprise et voyez la diff rence qu'une gestion proactive des risques peut apporter !
by Youness El Kandoussi | 1 year ago | 0 Comment(s) | 1003 Share(s) | Tags :
POST COMMENT
COMMENTS(0)
No Comment yet. Be the first :)